Aktualizacja: 25.10.2026, godz. 15:43.
Mariusz Gabriel B.
wydawca THE BUSINESS TIME, CEO ARGONAUTS MEDIA GROUP, od 1991 r. w branży baz danych B2B
Przeczytałem e-book „The Complete Tokenization Process” luksemburskiej firmy Tokeny tak, jak czytam umowę przed podpisem: zdanie po zdaniu, z pytaniem, co z tego wynika dla klienta i czego autor nie napisał. To dobry, rzeczowy przewodnik po tym, jak papier wartościowy staje się tokenem. Nie jest jednak – i nie udaje – analizą ryzyk prawnych w Wielkiej Brytanii. Tę część dopisuję poniżej.
W skrócie
- Co to jest: 15-stronicowy przewodnik Tokeny (wydanie 2023) po pełnym cyklu życia tokenizowanego papieru wartościowego: przyjęcie inwestora, emisja, obsługa i obrót wtórny.
- Kto to pisze: twórca standardu ERC-3643, czyli „tokena z wbudowanymi przepisami”. Od maja 2025 r. Tokeny należy w większości do Apex Group – administratora ponad 3,5 bln dolarów aktywów.
- Najważniejsza myśl: zgodność z prawem jest zapisana w samym tokenie. Token może trafić tylko do zweryfikowanego inwestora – niezależnie od tego, na jakiej platformie krąży.
- Czego brakuje: realnej oceny przepisów w UK, ryzyk dla inwestora i aktualnych danych. Liczby w e-booku pochodzą z 2023 r.
Kim jest Tokeny – fakty
- Firma z Luksemburga, twórca standardu ERC-3643 i platformy T-REX do emisji tokenizowanych papierów wartościowych.
- E-book (2023) podaje: 6 lat działalności, 28 mld dolarów stokenizowanych aktywów, ponad 100 emitentów. W 2025 r. CoinDesk podawał już ponad 32 mld dolarów.
- Maj 2025: Apex Group przejmuje większościowy pakiet Tokeny, z planem pełnego przejęcia w ciągu trzech lat. Pierwsza inwestycja Apex – grudzień 2023 r.
- Marzec 2026: Apex ogłasza, że sieć T-REX Ledger (oparta na Polygon) będzie jego domyślną infrastrukturą do dystrybucji tokenizowanych funduszy. Cel: 100 mld dolarów aktywów do czerwca 2027 r.
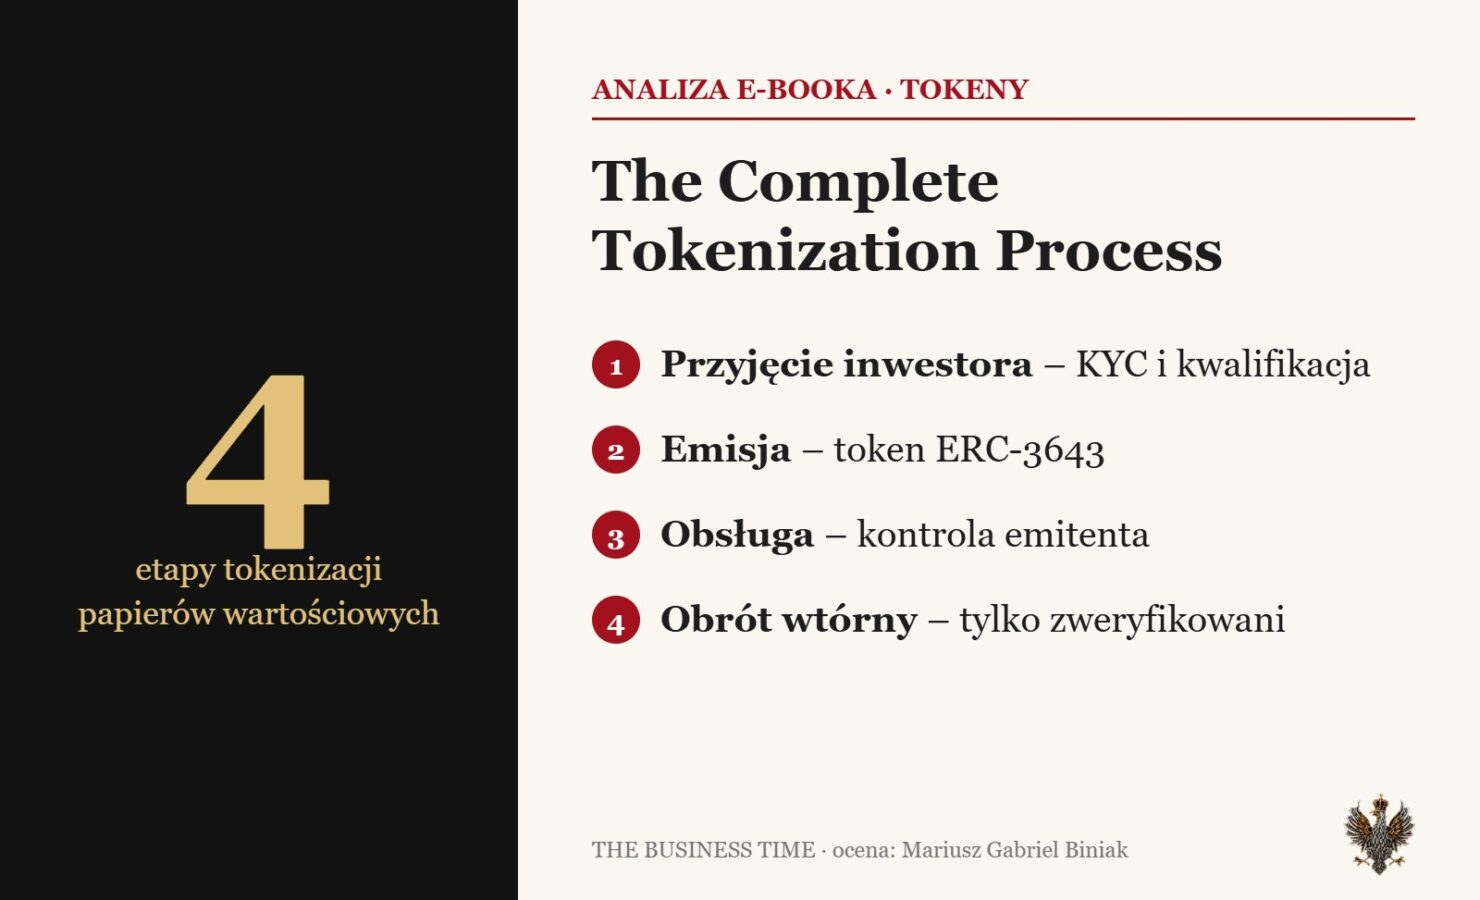
Co opisuje e-book – cztery etapy
Cykl życia tokena według Tokeny
1. Przyjęcie inwestora. Weryfikacja tożsamości (KYC) z pomocą AI, ocena, czy inwestor może kupić dany papier, podpis elektroniczny i płatność – w walucie albo w „tokenizowanej gotówce”.
2. Emisja. Uruchomienie kontraktu ERC-3643 z regułami: kto może być właścicielem, ilu może być inwestorów, skąd. Inwestor dostaje cyfrową tożsamość ONCHAINID, a księga udziałowców aktualizuje się na bieżąco.
3. Obsługa. Emitent i jego agenci mogą tworzyć i umarzać tokeny, wstrzymać obrót, zablokować podejrzanego inwestora, przymusowo przenieść tokeny i odzyskać je dla inwestora, który stracił dostęp do portfela. Do tego zapisy, umorzenia i komunikacja z inwestorami.
4. Obrót wtórny. Tablica ogłoszeń do transakcji między inwestorami, giełdy scentralizowane, protokoły DeFi (np. pożyczki pod zastaw tokenów), giełdy zdecentralizowane i rynki pozagiełdowe – zawsze tylko między zweryfikowanymi inwestorami.
Rynek – gdzie jesteśmy w październiku 2026
- Według RWA Foundation stokenizowane aktywa z realnego świata (bez stablecoinów) były warte ok. 39 mld dolarów na 9 października 2026 r. – o ok. 81% więcej niż na początku roku (21,5 mld). Inne serwisy liczą inaczej: od 31 do 47 mld dolarów.
- J.P. Morgan rozlicza w sieci Kinexys średnio 7 mld dolarów dziennie, a 19 października uruchomił token depozytowy JPM Coin w sieci Ethereum.
- Szef Kinexys Oliver Harris ostrzega jednak: „tokenizacja to nie płynność”. Najlepsza technologia nie stworzy kupców, jeśli ich nie ma.
Dla porównania: rynek papierów wartościowych liczy się w setkach bilionów dolarów. Tokenizacja to wciąż ułamek procenta – rośnie szybko, ale z niskiej bazy.
Przepisy w Wielkiej Brytanii – co e-book pomija
E-book mówi o platformie „niezależnej od jurysdykcji”. Technologia może być niezależna. Prawo – nie. W UK obowiązuje prosta zasada: token, który jest papierem wartościowym, podlega tym samym przepisom co papier wartościowy. Technologia nie zmienia natury instrumentu.
- Papier wartościowy w formie tokena to w UK inwestycja objęta nadzorem FCA (ustawa FSMA 2000). Emisja, oferta, pośrednictwo i przechowywanie wymagają zezwoleń albo wyłączeń.
- Promocja finansowa: zachęcanie do inwestycji bez zatwierdzenia przez podmiot z licencją FCA jest w UK przestępstwem (art. 21 FSMA).
- Oferty publiczne: od stycznia 2026 r. obowiązuje nowy reżim ofert publicznych i dopuszczenia do obrotu (POATRs).
- Piaskownica cyfrowych papierów wartościowych (Digital Securities Sandbox) Banku Anglii i FCA – w maju 2026 r. działało w niej 16 firm. Wspiera rządowy pilotaż cyfrowej obligacji skarbowej DIGIT.
- Fundusze: 30 kwietnia 2026 r. FCA wydała zasady PS26/7 dla tokenizowanych funduszy autoryzowanych. Zapis w blockchainie może być podstawową księgą transakcji.
- 18 maja 2026 r. FCA i Bank Anglii przedstawiły wspólną wizję tokenizacji rynków hurtowych. Bank chce uruchomić usługę synchronizacji rozliczeń w 2028 r.
- Nowy reżim kryptoaktywów FCA (od 25.10.2027) dotyczy kryptoaktywów, a nie tokenizowanych papierów wartościowych – te zostają w dotychczasowych przepisach o instrumentach finansowych. W UE podobnie: MiCA nie obejmuje instrumentów finansowych.
Okiem dziennikarza śledczego – czego nie ma w e-booku
1. „Zwolnione z licencji w większości jurysdykcji”. Tak e-book opisuje tablicę ogłoszeń do transakcji między inwestorami. W UK samo kojarzenie stron transakcji papierami wartościowymi może być „organizowaniem transakcji” wymagającym zezwolenia FCA. To trzeba sprawdzić dla konkretnego modelu, a nie zakładać.
2. Giełdy zdecentralizowane bez licencji MTF. E-book sugeruje, że przy pewnej konstrukcji licencja platformy obrotu nie będzie potrzebna. W UK takie twierdzenie wymaga opinii prawnej – regulator patrzy na funkcję, a nie na nazwę.
3. Kontrola emitenta. Przymusowe przeniesienie, blokada i wstrzymanie tokenów to narzędzia zgodności z prawem – i zaleta dla regulatora. Dla inwestora oznaczają jedno: ufasz emitentowi i jego agentom, a nie „matematyce blockchaina”. To dobrze, o ile wiesz, kto trzyma klucze i na jakiej podstawie prawnej może ich użyć.
4. Dane z 2023 r. E-book to materiał marketingowy sprzed przejęcia przez Apex. Liczby i nazwy produktów trzeba czytać z tą datą w pamięci.
Ryzyka
| Ryzyko | Dla kogo | Poziom |
|---|---|---|
| Płynność – brak kupców na rynku wtórnym | inwestorzy | WYSOKI |
| Błędna klasyfikacja prawna i działalność bez zezwolenia | emitenci, platformy | WYSOKI |
| Zależność od emitenta i agentów (klucze, uprawnienia) | inwestorzy | ŚREDNI |
| Ryzyko technologiczne i cyberataki | wszyscy | ŚREDNI |
| Ochrona danych osobowych (KYC, tożsamość cyfrowa) | emitenci, inwestorzy | ŚREDNI |
Co to oznacza
Dla polskiej firmy w UK, która myśli o emisji: tokenizacja może obniżyć koszty obsługi inwestorów i skrócić rozliczenia. Ale zanim wybierzesz platformę, ustal z prawnikiem, czym jest Twój token, jakie zezwolenia są potrzebne i kto będzie za co odpowiadał.
Dla inwestora: token z wbudowaną zgodnością z prawem jest bezpieczniejszy niż anonimowa kryptowaluta, ale nie jest bezpieczny z definicji. Pytaj o emitenta, prawo właściwe, przechowującego, sposób wyjścia z inwestycji i to, kto może zablokować Twoje tokeny.
Jak się przygotować – lista kontrolna emitenta
- Klasyfikacja prawna tokena (papier wartościowy, udział w funduszu, kryptoaktywo) – na piśmie.
- Zezwolenia FCA albo współpraca z podmiotem, który je ma (emisja, pośrednictwo, przechowywanie, promocja).
- Dokument ofertowy zgodny z reżimem ofert publicznych albo udokumentowane wyłączenie.
- Procedury KYC/AML i ochrony danych osobowych – dane osobowe poza publicznym blockchainem.
- Jasne zasady użycia funkcji kontroli (blokada, przymusowe przeniesienie, odzyskanie tokenów).
- Realny plan płynności – kto i gdzie będzie kupował.
Co obserwować
- Wspólną mapę drogową FCA i Banku Anglii dla tokenizacji rynków hurtowych.
- Pilotaż cyfrowej obligacji skarbowej DIGIT.
- Konsultację FCA o technologii rozproszonego rejestru na rynkach kapitałowych (zapowiedziana na 2026 r.).
- Realizację celu Apex: 100 mld dolarów stokenizowanych aktywów do czerwca 2027 r.
Moja ocena
Jako przewodnik po procesie: 9/10. Jasny, kompletny, dobrze pokazuje, jak działa tokenizacja z wbudowanymi przepisami.
Jako źródło wiedzy o ryzykach i prawie w UK: 5/10. Materiał dostawcy technologii – nie zastępuje opinii prawnej.
Warto przeczytać, zanim zaczniesz rozmowę z doradcą. Nie warto na jego podstawie podejmować decyzji bez tej rozmowy.
Mariusz Gabriel B.
Źródła
- Tokeny – „The Complete Tokenization Process” (e-book, ©2023 Tokeny Sàrl) – analizowany dokument
- CoinDesk – Apex Group przejmuje większość Tokeny (20.05.2025) – źródło pomocnicze
- Finance Magnates – Apex: cel 100 mld dolarów do 2027 r. (19.03.2026) – źródło pomocnicze
- Bank Anglii i FCA – wspólna wizja tokenizacji (18.05.2026) – źródło pierwotne
- FCA – PS26/7 Progressing fund tokenisation (30.04.2026) – źródło pierwotne
- FCA – Digital Securities Sandbox – źródło pierwotne
- FCA – nowy reżim kryptoaktywów (30.06.2026) – źródło pierwotne
- J.P. Morgan – JPM Coin w sieci Ethereum (19.10.2026) – źródło pierwotne
- Benzinga – stokenizowane aktywa: 39 mld dolarów (13.10.2026) – źródło pomocnicze
Analizujemy merytoryczne sprostowania i stanowiska. Zmiany istotnych faktów oznaczamy w publikacjach.
Napisz do redakcji →