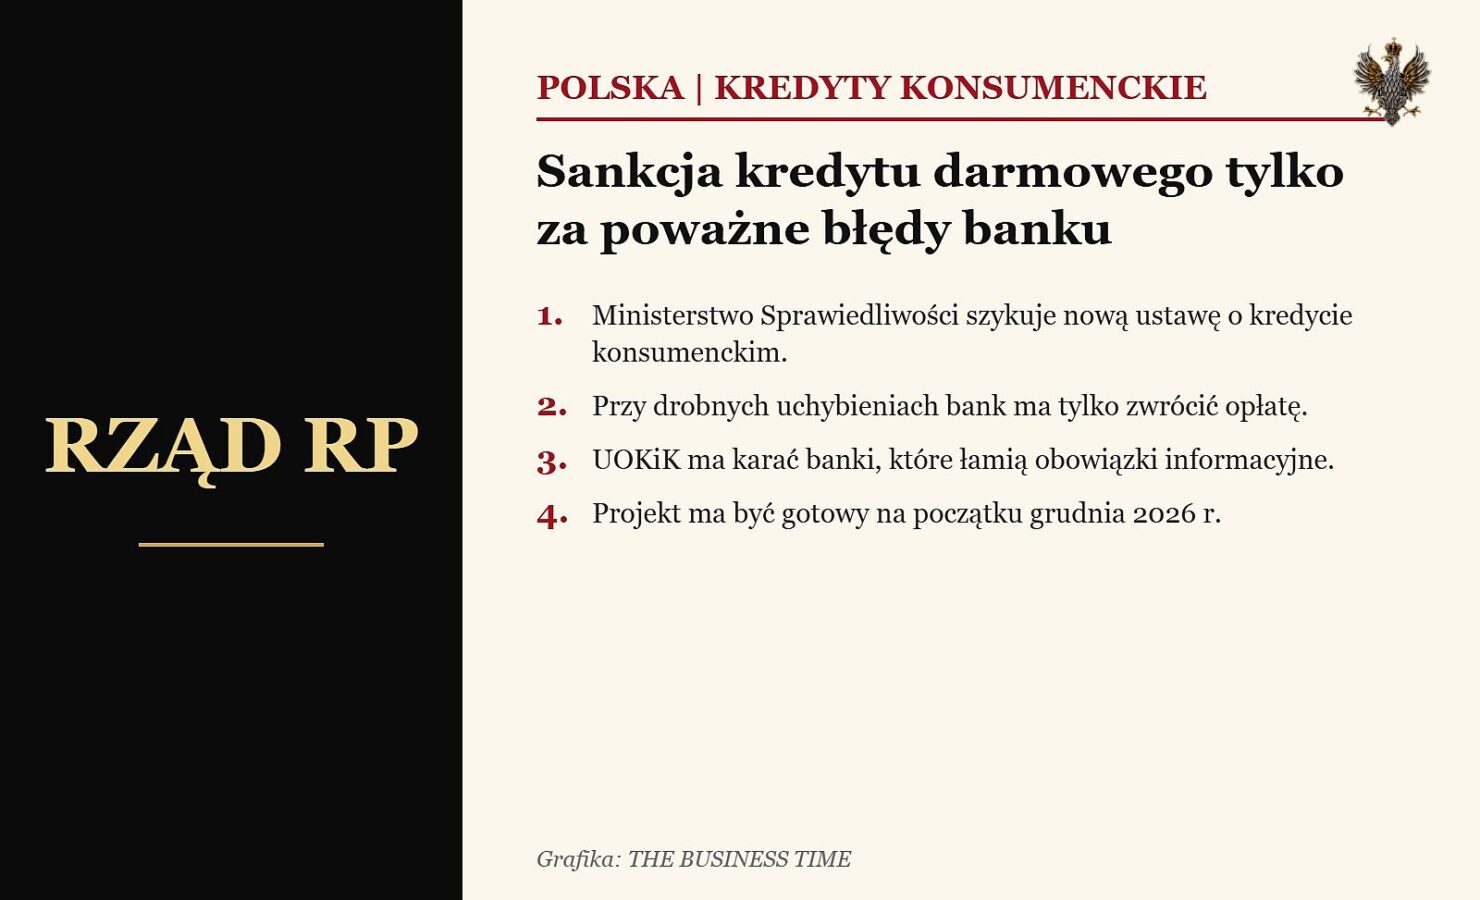
Ministerstwo Sprawiedliwości kierowane przez Waldemara Żurka pracuje nad nową ustawą o kredycie konsumenckim. Z nieoficjalnych założeń, przedstawionych 22 października bankom i kredytobiorcom, wynika, że sankcja kredytu darmowego (SKD) ma działać tylko przy najpoważniejszych błędach banku.
SKD to prawo klienta do spłaty samego kapitału, bez odsetek i opłat, gdy bank źle poinformował go o warunkach kredytu. Według planu resortu sankcja ma przysługiwać m.in. wtedy, gdy bank w ogóle nie podał całkowitego kosztu kredytu lub oprocentowania albo zastrzegł prowizję niezgodnie z prawem. Przy drobniejszych uchybieniach, np. nieuzasadnionej opłacie, bank miałby tylko zwrócić tę opłatę.
Większą rolę ma dostać UOKiK. Urząd miałby prowadzić postępowania i karać banki, które łamią obowiązki informacyjne wobec wielu klientów naraz. Projekt ma być opublikowany na początku grudnia 2026 r. Czeka jeszcze na wpis do wykazu prac legislacyjnych rządu.
Wcześniej projekt przygotowywał UOKiK, ale w maju premier Donald Tusk przekazał prace Ministerstwu Sprawiedliwości. Nowe przepisy mają wdrożyć unijną dyrektywę o kredycie konsumenckim (CCD2), która ma obowiązywać od 20 listopada 2026 r. Polska nie zdąży w tym terminie – resort poinformował o tym Komisję Europejską. Według branżowego serwisu CHF24 nowa ustawa ma objąć kredyty do 100 tys. euro, a jej uchwalenie planowane jest do końca kadencji Sejmu jesienią 2027 r.
Co to znaczy dla Polaków w UK
Wielu Polaków w Wielkiej Brytanii wciąż spłaca kredyty gotówkowe lub ratalne zaciągnięte w Polsce. Firmy prawnicze i kancelarie odszkodowawcze często zachęcają do pozwów z SKD. Nowe przepisy jeszcze nie obowiązują, a ich ostateczna treść nie jest znana. Jeśli rozważasz taką sprawę, sprawdź umowę teraz i zapytaj prawnika, jak zmiany mogą wpłynąć na Twoją sytuację.
Nasza ocena
Kierunek jest jasny: mniej sporów sądowych o drobne błędy, więcej kar nakładanych przez urząd. Dla banków to dobra wiadomość, dla części kredytobiorców – gorsza. Szczegóły mogą się jeszcze zmienić w konsultacjach i w Sejmie.
Co warto zrobić
- Znajdź umowę kredytu i sprawdź, czy podano w niej całkowity koszt i oprocentowanie.
- Nie podpisuj umowy z firmą odszkodowawczą bez sprawdzenia jej wynagrodzenia.
- Bezpłatne informacje: UOKiK i rzecznicy konsumentów.
Źródło: Rzeczpospolita (23.10.2026, aktualizacja 26.10.2026); CHF24.pl.
Analizujemy merytoryczne sprostowania i stanowiska. Zmiany istotnych faktów oznaczamy w publikacjach.
Napisz do redakcji →