SPRAWDZAMY
Od 7 października 2024 r. banki i inni dostawcy płatności muszą co do zasady zwracać ofiarom oszustw APP pieniądze przelane przez Faster Payments, do £85 000 na jedno roszczenie. Ochrona obejmuje osoby prywatne, mikroprzedsiębiorstwa i małe organizacje charytatywne.
Według niezależnej oceny opublikowanej 1 lipca 2026 r. na zlecenie regulatora PSR odsetek zwracanych strat wzrósł z 54% do 65%, a straty objęte systemem spadły o około 21%, czyli ok. £73 mln rocznie. Ponad 99% kwalifikujących się roszczeń mieści się w limicie £85 000.
Ochrona ma jednak luki. Rosną oszustwa poza systemem: przelewy międzynarodowe (wzrost z £21 mln w 2023 r. do £60 mln w 2025 r.) oraz przez giełdy kryptowalut. Regulator planuje konsultacje w grudniu 2026 r., a decyzję w sprawie zmian w maju 2027 r.
Komentarz redakcji
Dla małej firmy to ważna informacja: mikroprzedsiębiorstwo (do 10 pracowników i do €2 mln obrotu lub bilansu) też może odzyskać pieniądze. Trzeba jednak działać szybko i pamiętać, że przelewy za granicę, także do Polski, oraz przez kryptowaluty mogą nie być objęte ochroną.
Co warto zrobić
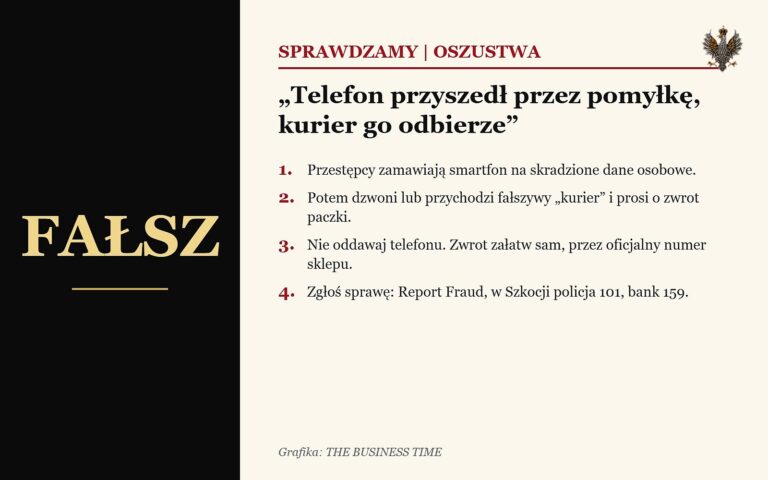
- Po oszustwie natychmiast zadzwoń do swojego banku pod numer 159.
- Zgłoś sprawę do Action Fraud (Report Fraud) i zachowaj numer zgłoszenia.
- Zbierz dowody: wiadomości, numery kont, potwierdzenia przelewów.
- Jeśli bank odmówi, możesz złożyć skargę do Financial Ombudsman Service.
- Przy przelewach zagranicznych zachowaj szczególną ostrożność. Ochrona może ich nie obejmować.
Co myślicie?
Spotkaliście się z takim oszustwem? Co zadziałało, a co nie? Napiszcie w komentarzu pod artykułem. Najciekawsze głosy opiszemy w kolejnych wydaniach.
Źródła
© THE BUSINESS TIME / Argonauts Media Group Limited. Tekst własny redakcji. Kopiowanie, pobieranie i rozpowszechnianie bez pisemnej zgody wydawcy zabronione. Zdjęcie ilustracyjne: Pexels.
Analizujemy merytoryczne sprostowania i stanowiska. Zmiany istotnych faktów oznaczamy w publikacjach.
Napisz do redakcji →