Komentarz redakcji. Ten tekst wyraża opinię redakcji THE BUSINESS TIME.
Znamy to z wielu polskich domów w Wielkiej Brytanii. Mama w Polsce choruje, ktoś bierze bilet w jedną stronę i zostaje „na chwilę”, która robi się miesiącem. Albo rodzina odkłada latami na wkład własny i pieniądze leżą na koncie oszczędnościowym. W obu przypadkach, jeśli w domu wpływa zasiłek, od teraz warto mieć pewność, że urząd wie o wszystkim, co powinien. Uważamy, że najprostsza ochrona to zgłosić zmianę, zanim zrobi to za nas bank.
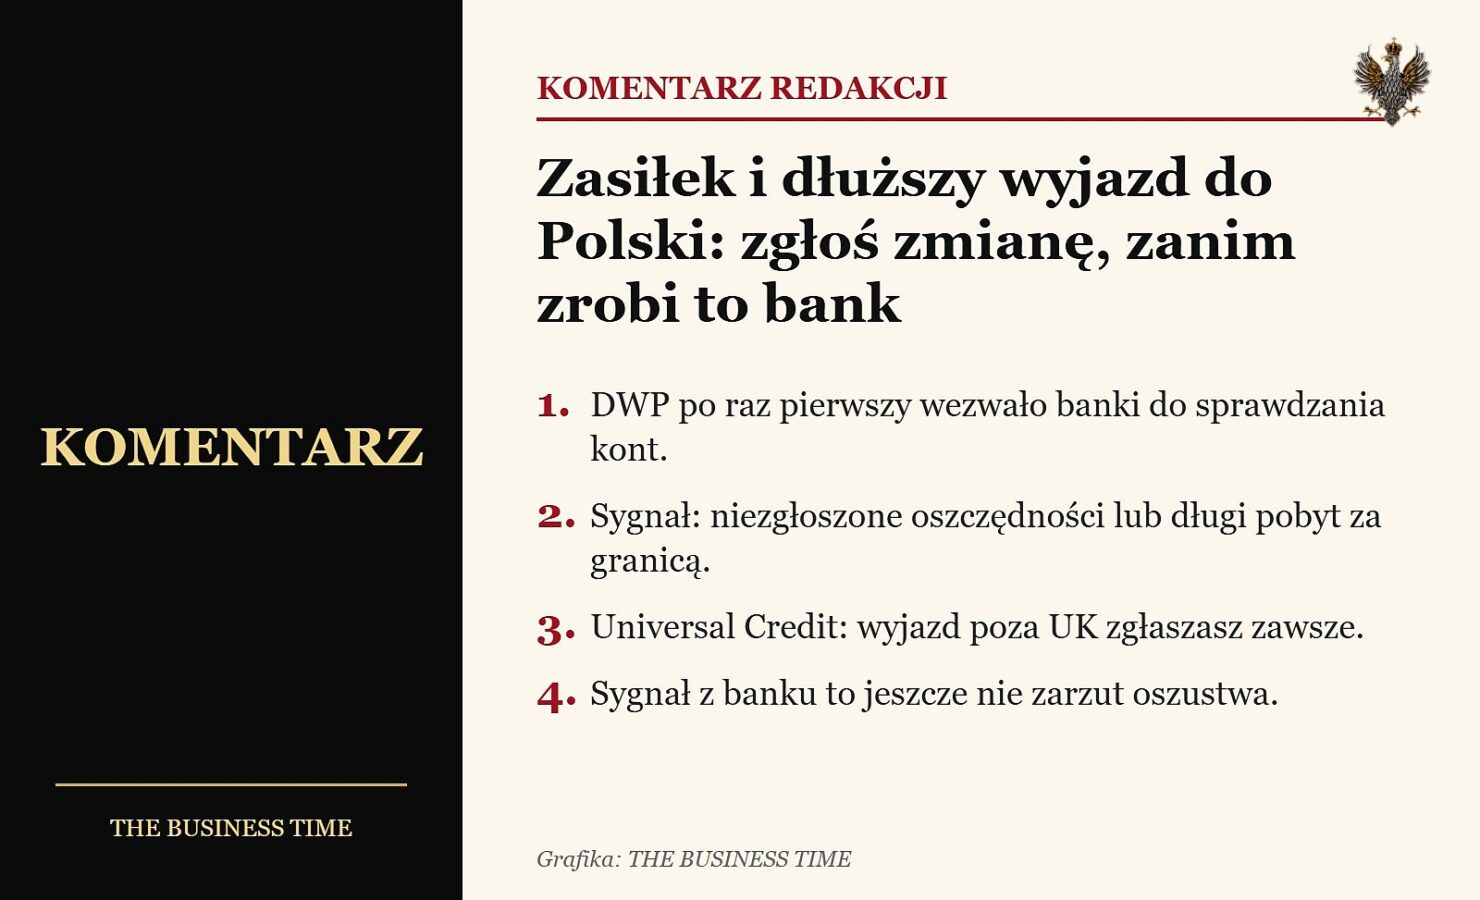
W poniedziałek Department for Work and Pensions poinformował, że wysłał pierwsze wezwanie do banków w ramach nowego mechanizmu Eligibility Verification Measure. Banki mają wskazywać konta, przy których dane sugerują, że ktoś może mieć niezgłoszone oszczędności albo przebywa za granicą dłużej, niż pozwalają zasady. Rząd liczy, że do roku 2030/31 zaoszczędzi w ten sposób 1,2 mld funtów. Na budżet zapowiedziano kolejne kroki, w tym 2000 dodatkowych specjalistów od wyłudzeń w Jobcentre i ostrzejsze sprawdzanie wypłat Universal Credit osobom za granicą.
Dlaczego to ważne dla nas? Bo zasady są surowsze, niż wielu się wydaje. Na stronie GOV.UK o Universal Credit czarno na białym napisano, że trzeba zgłosić wyjazd poza Wielką Brytanię na jakikolwiek czas, a także zmiany oszczędności. Nie ma tam taryfy ulgowej na „tylko dwa tygodnie u rodziców”. Kto tego nie zgłosi, może musieć oddać nadpłatę, a w poważniejszych sprawach zapłacić karę. Widzimy, że wiele osób nie robi tego ze złej woli, tylko z niewiedzy albo z braku czasu.
Drugi argument jest bardziej praktyczny. Mała nadpłata złapana szybko to mniejszy kłopot niż dług narastający przez rok. DWP samo pisze, że nowy system ma wychwytywać błędy wcześniej, zanim zamienią się w zadłużenie. Jeśli ktoś wie, że czegoś nie zgłosił, lepiej to naprostować teraz w swoim koncie Universal Credit niż czekać na list.
Jest też druga strona i chcemy ją uczciwie pokazać. Dla wielu osób sama myśl, że bank „patrzy” na konto pod kątem zasiłku, jest niepokojąca. Naturalne jest pytanie, ile pomyłek wygeneruje automatyczne sprawdzanie i kto zapłaci za stres niewinnych ludzi. To uzasadnione pytania. DWP zapewnia, że nie dostaje wglądu w transakcje ani w to, na co wydajemy pieniądze, że sygnał z banku nie oznacza oszustwa i że żadna decyzja nie zapadnie wyłącznie na jego podstawie. Program zaczyna się od etapu testowego pod niezależnym nadzorem. Będziemy patrzeć, czy te obietnice wytrzymają zderzenie z praktyką, i jeśli usłyszymy od Czytelników o niesłusznych wstrzymaniach wypłat, opiszemy to.
Nasz wniosek jest prosty. Nie trzeba się bać banku, wystarczy być o krok przed nim. Planujesz dłuższy pobyt w Polsce, masz większy wpływ na konto, dostałeś spadek albo zwrot podatku? Zapisz to w dzienniku Universal Credit albo zadzwoń do urzędu, zanim wyjedziesz. Zachowaj potwierdzenie. Pięć minut dziś może oszczędzić miesięcy tłumaczenia się jutro.
Redakcja THE BUSINESS TIME
Źródła: DWP, „Government unleashes £1.2 billion crackdown as part of anti-fraud drive” (26.10.2026); GOV.UK, Universal Credit – Report a change of circumstances (dostęp 27.10.2026).
Analizujemy merytoryczne sprostowania i stanowiska. Zmiany istotnych faktów oznaczamy w publikacjach.
Napisz do redakcji →